ความแตกต่างระหว่างการบัญชีและการสอบบัญชี
อัพเดทล่าสุด: 13 มิ.ย. 2024
5716 ผู้เข้าชม
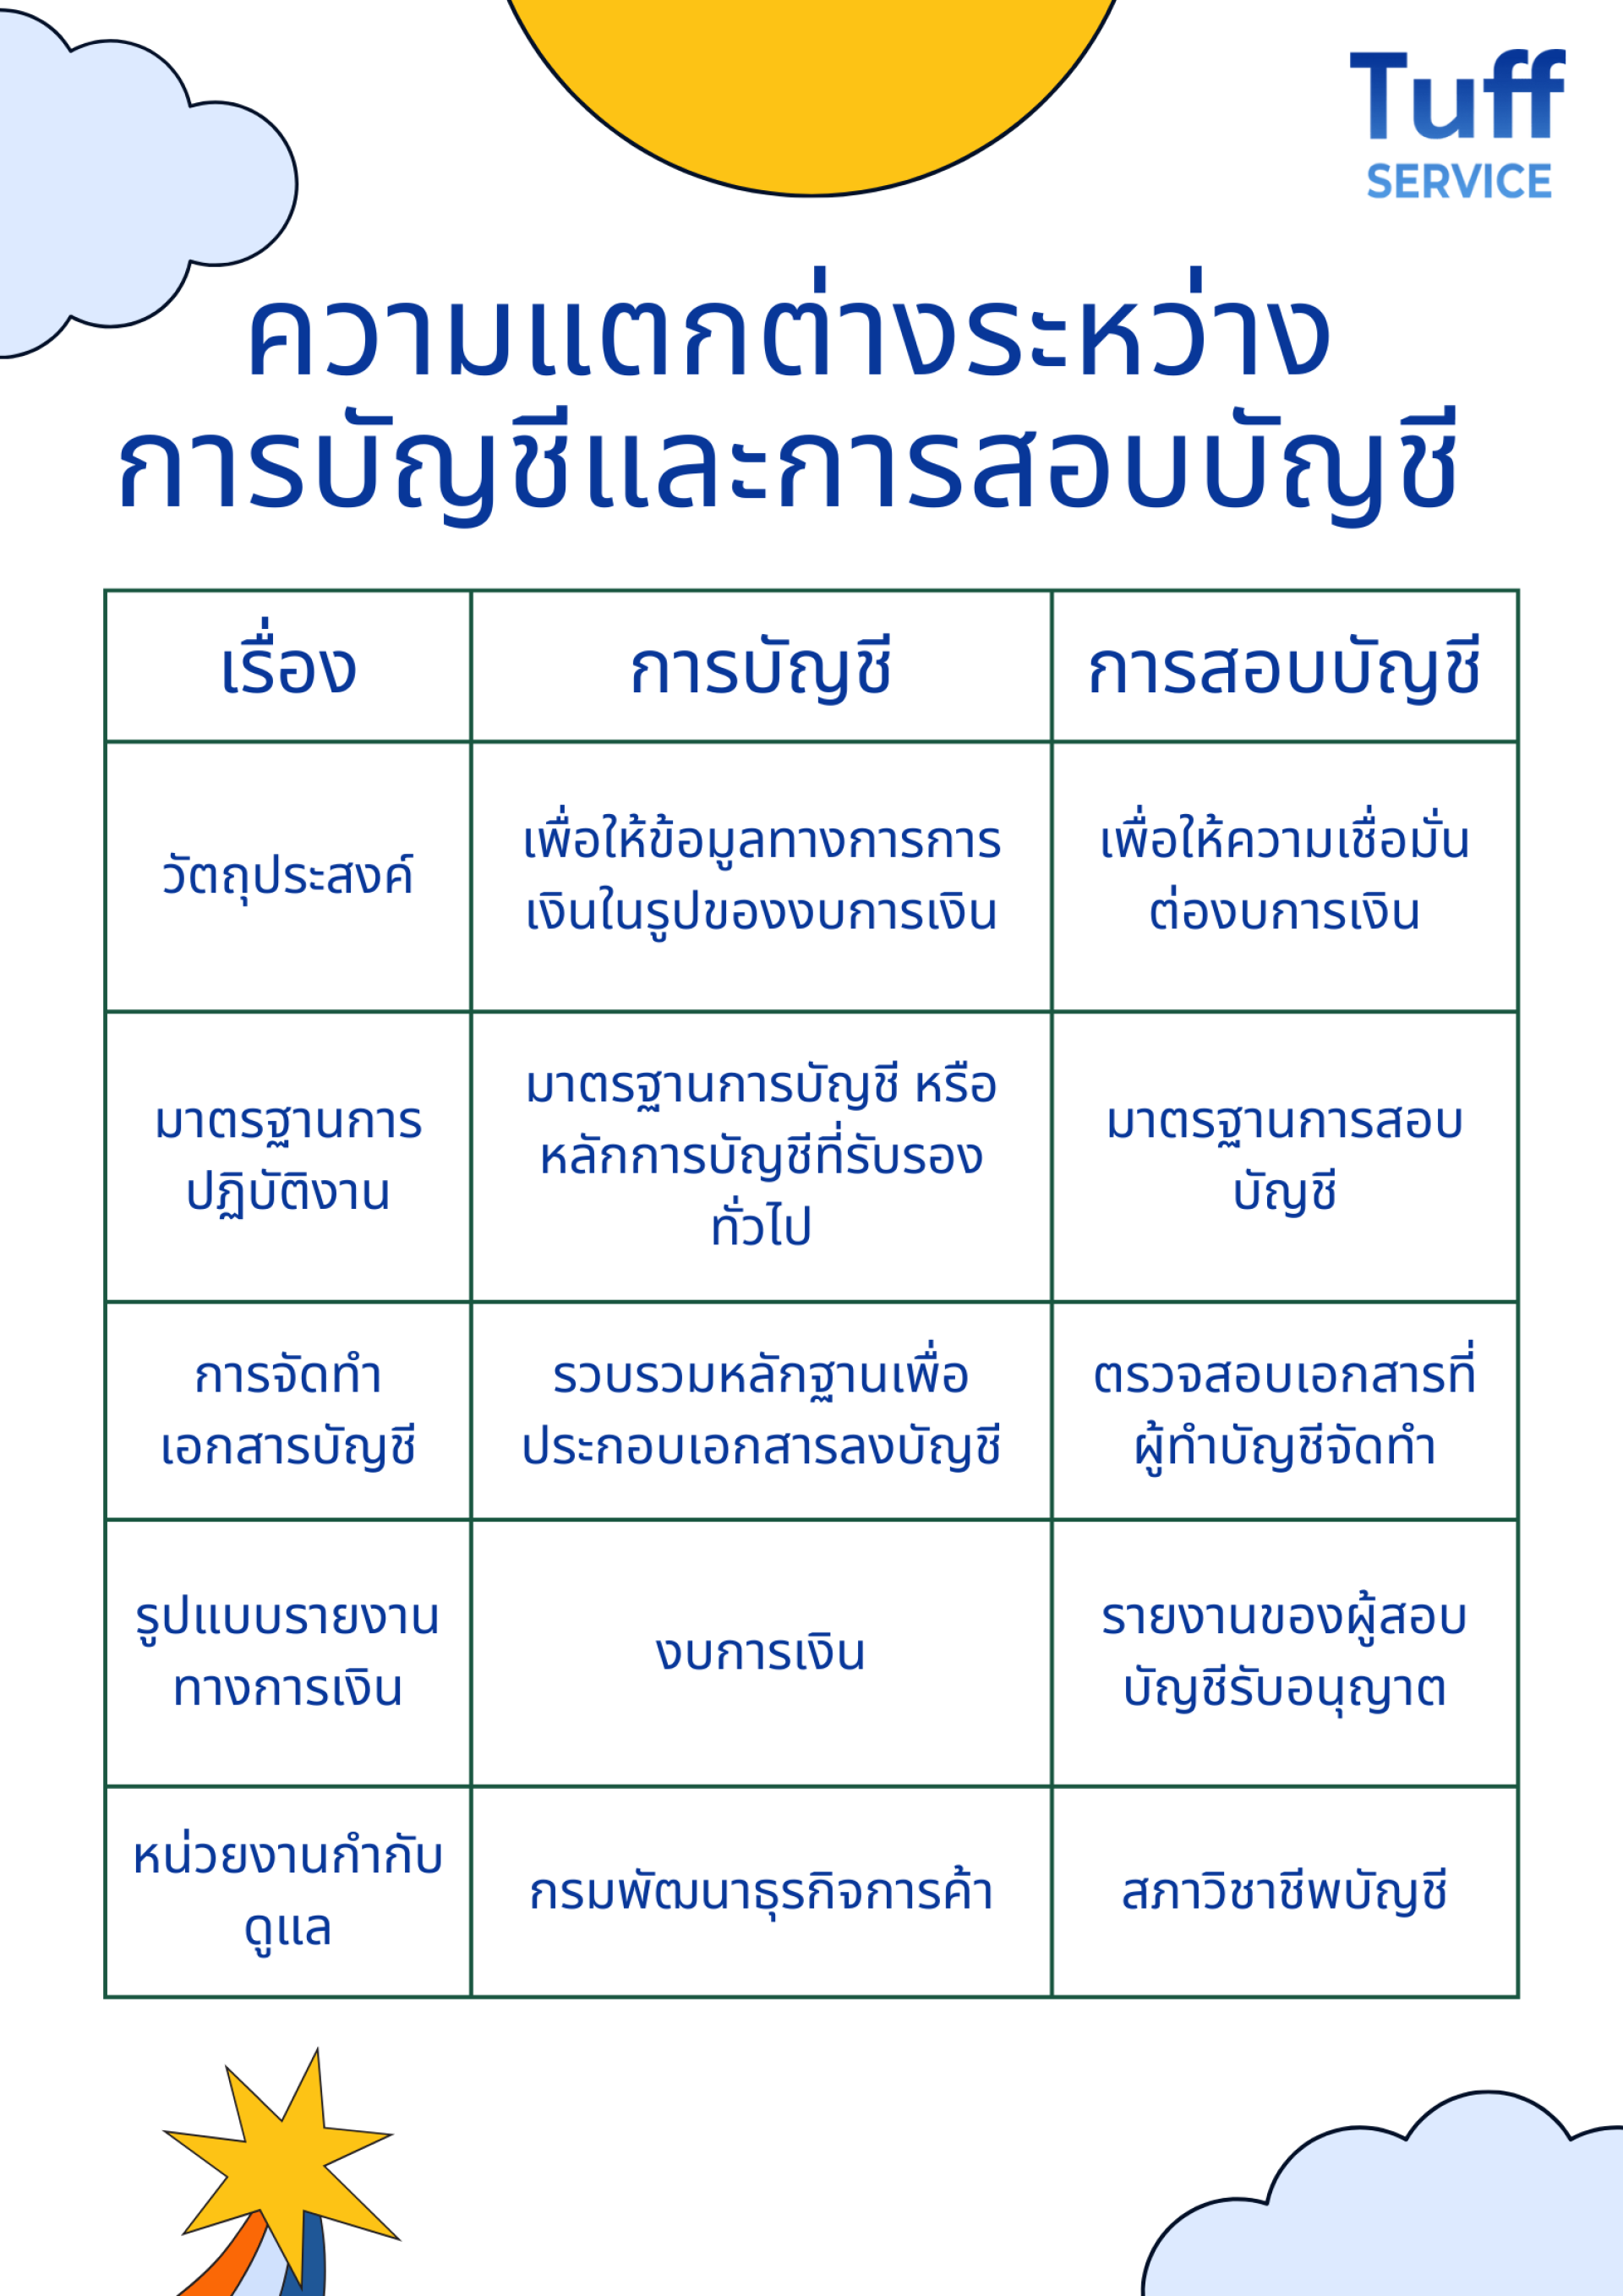
การจัดทำบัญชี
- วัตถุประสงค์ เพื่อให้ข้อมูลทางการการเงินในรูปของงบการเงิน
- การจัดทำบัญชีต้องจัดทำตามมาตรฐานการบัญชี หรือ หลักการบัญชีที่รับรองทั่วไป
- การจัดทำเอกสารบัญชี ก่อนจะบันทึกบัญชีต้องรวบรวมเอกสารหลักฐาน เช่น ใบเสร็จรับเงิน ใบแจ้งหนี้ รายการโอนเงิน ใบส่งของ เป็นต้น เพื่อประกอบเอกสารการลงบัญชี จึงจัดทำบัญชีแยกประเภท สมุดรายวัน งบทดลอง กระดาษทำการ และงบการเงินต่อไป
- รูปแบบการรายงาน จะเป็นรูปแบบของงบการเงิน
- หน่วยงานที่คอยกำกับดูแล คือ กรมพัฒนาธุรกิจการค้า โดยทุกบริษัทต้องนำส่งงบการเงินที่ผู้สอบบัญชีตรวจสอบแล้วต่อกรมพัฒนาธุรกิจการค้า
การสอบบัญชี
- วัตถุประสงค์ เพื่อให้ความเชื่อมั่นต่องบการเงิน
- ผู้สอบบัญชีจะต้องตรวจสอบบัญชีรวมถึงเอกสารหลักฐานตามมาตรฐานการสอบบัญชีที่สภาวิชาชีพบัญชีกำหนด
- ผู้สอบบัญชีไม่มีหน้าที่ในการจัดทำเอกสารบัญชี เป็นเพียงผู้ตรวจสอบเอกสารบัญชีรวมถึงเอกสารหลักฐานประกอบการลงบัญชี
- รูปแบบการรายงาน ในรูปของรายงานของผู้สอบบัญชีรับอนุญาต ในรายงานจะแสดงความเห็นของผู้สอบบัญชีต่องบการเงินที่ได้ตรวจสอบเอาไว้
- หน่วยงานที่คอยกำกับดูแลการปฏิบัติงานของผู้สอบบัญชี คือ สภาวิชาชีพบัญชี
บทความที่เกี่ยวข้อง

1) งบฐานะการเงิน 2) งบกำไรขาดทุน 3) งบแสดงการเปลี่ยนแปลงส่วนของผู้ถือหุ้น 4) งบกระเเสเงินสด 5) หมายเหตุประกอบงบการเงิน
24 พ.ค. 2024
ความเห็นของผู้สอบบัญชี จำแนกประเภทได้เป็น 4 ประเภท ดังนี้ 1.ความเห็นแบบไม่มีเงื่อนไข (Unqualified) 2.ความแบบเห็นมีเงื่อนไข (Qualified) 3.ความเห็นว่างบการเงินไม่ถูกต้อง (Adverse) 4.การไม่แสดงความเห็นหรืองดแสดงความเห็น (Disclaimer)
23 เม.ย. 2024
งบการเงินไม่ได้มีไว้เพียงเพื่อปิดบัญชีประจำปีหรือยื่นต่อหน่วยงานที่เกี่ยวข้องเท่านั้น แต่ยังเป็นข้อมูลสำคัญที่ช่วยให้เจ้าของธุรกิจมองเห็น “สุขภาพทางการเงิน” ของกิจการได้ชัดขึ้น
8 ต.ค. 2026
