ความแตกต่างระหว่างการบัญชีและการสอบบัญชี
อัพเดทล่าสุด: 13 มิ.ย. 2024
5704 ผู้เข้าชม
การจัดทำบัญชี
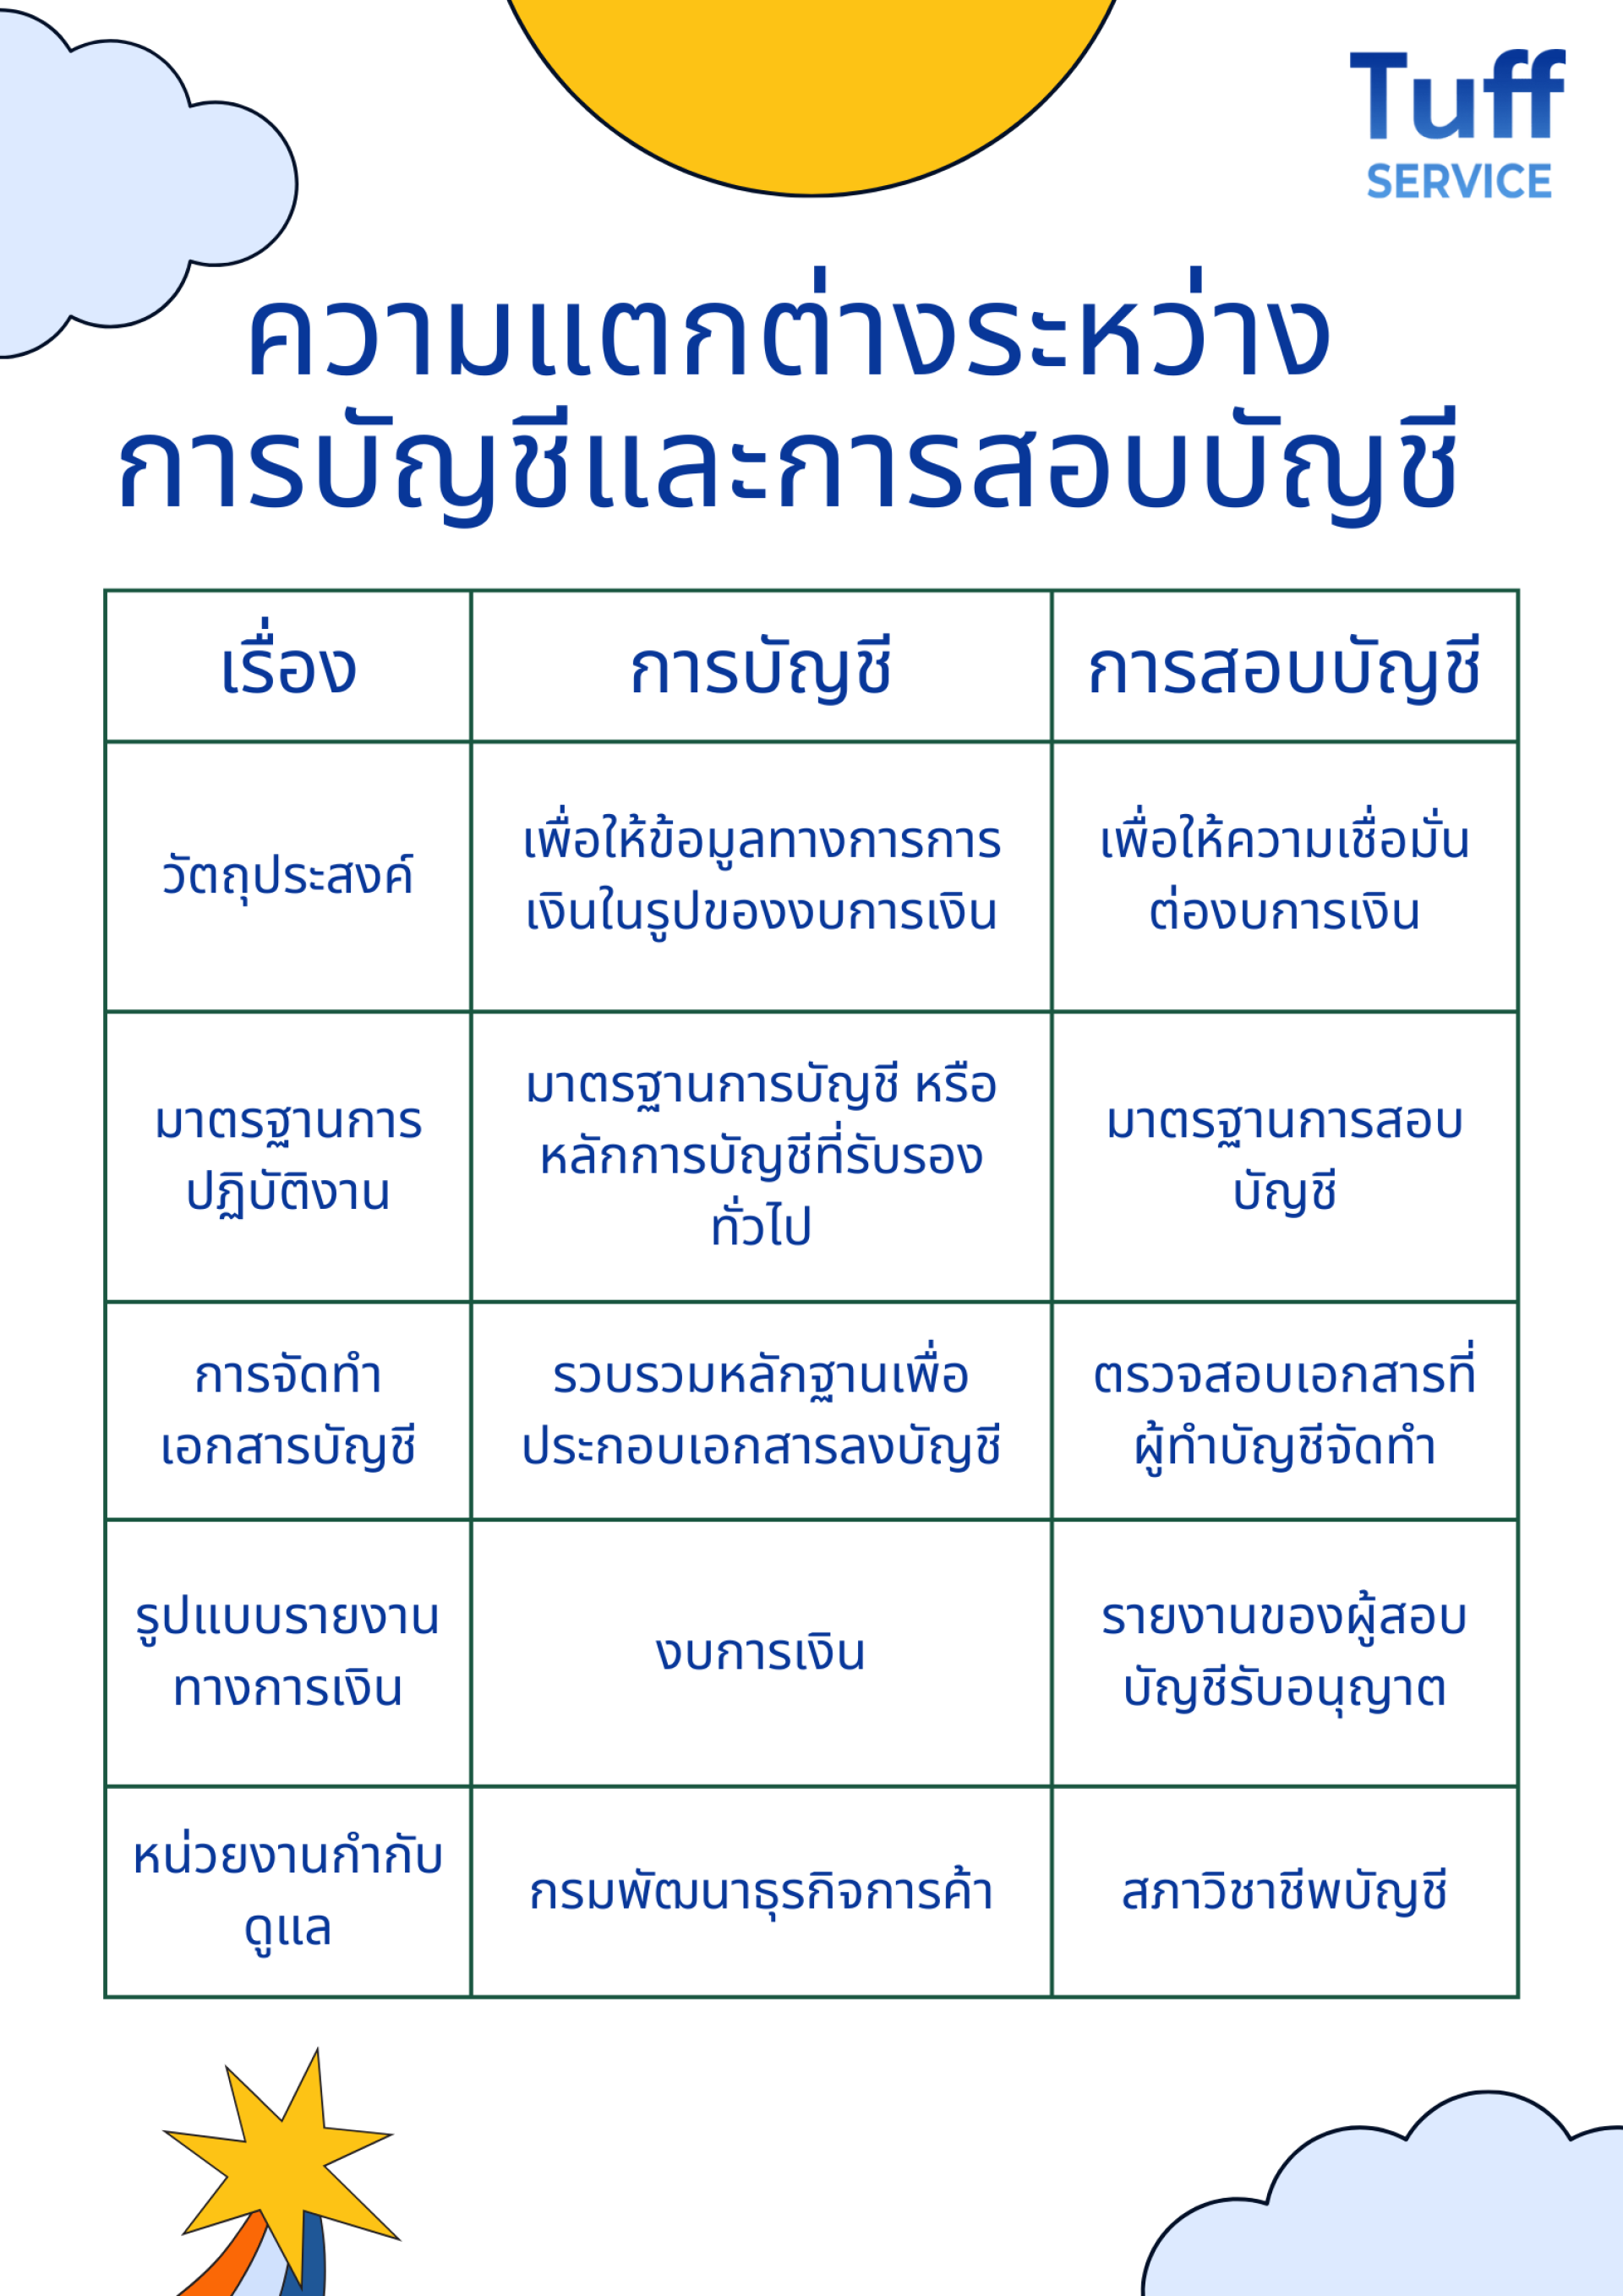
- วัตถุประสงค์ เพื่อให้ข้อมูลทางการการเงินในรูปของงบการเงิน
- การจัดทำบัญชีต้องจัดทำตามมาตรฐานการบัญชี หรือ หลักการบัญชีที่รับรองทั่วไป
- การจัดทำเอกสารบัญชี ก่อนจะบันทึกบัญชีต้องรวบรวมเอกสารหลักฐาน เช่น ใบเสร็จรับเงิน ใบแจ้งหนี้ รายการโอนเงิน ใบส่งของ เป็นต้น เพื่อประกอบเอกสารการลงบัญชี จึงจัดทำบัญชีแยกประเภท สมุดรายวัน งบทดลอง กระดาษทำการ และงบการเงินต่อไป
- รูปแบบการรายงาน จะเป็นรูปแบบของงบการเงิน
- หน่วยงานที่คอยกำกับดูแล คือ กรมพัฒนาธุรกิจการค้า โดยทุกบริษัทต้องนำส่งงบการเงินที่ผู้สอบบัญชีตรวจสอบแล้วต่อกรมพัฒนาธุรกิจการค้า
การสอบบัญชี
- วัตถุประสงค์ เพื่อให้ความเชื่อมั่นต่องบการเงิน
- ผู้สอบบัญชีจะต้องตรวจสอบบัญชีรวมถึงเอกสารหลักฐานตามมาตรฐานการสอบบัญชีที่สภาวิชาชีพบัญชีกำหนด
- ผู้สอบบัญชีไม่มีหน้าที่ในการจัดทำเอกสารบัญชี เป็นเพียงผู้ตรวจสอบเอกสารบัญชีรวมถึงเอกสารหลักฐานประกอบการลงบัญชี
- รูปแบบการรายงาน ในรูปของรายงานของผู้สอบบัญชีรับอนุญาต ในรายงานจะแสดงความเห็นของผู้สอบบัญชีต่องบการเงินที่ได้ตรวจสอบเอาไว้
- หน่วยงานที่คอยกำกับดูแลการปฏิบัติงานของผู้สอบบัญชี คือ สภาวิชาชีพบัญชี
บทความที่เกี่ยวข้อง
ข้อควรรู้ทางด้านการเงินและบัญชีของ พรบ.อาคารชุดและพรบ.หมู่บ้านจัดสรร รวมถึงการจัดทำและยื่นงบการเงินนิติบุคคลอาคารชุดและหมู่บ้านจัดสรร
12 เม.ย. 2024
กิจการที่จดทะเบียนเป็นนิติบุคคลที่ต้องมีผู้สอบบัญชี ตรวจสอบงบการเงินของกิจการ ประกอบด้วยห้างหุ้นส่วนสามัญนิติบุคคล และห้างหุ้นส่วนจำกัดบริษัทจำกัดบริษัทมหาชนจำกัดนิติบุคคลที่ตั้งขึ้นตามกฎหมายต่าง ประเทศประกอบธุรกิจในไทยกิจการร่วมค้าตามประมวลรัษฎากร มูลนิธิ สมาคมนิติบุคคลอาคารชุดหรือหมู่บ้านจัดสรร
4 พ.ค. 2024
